
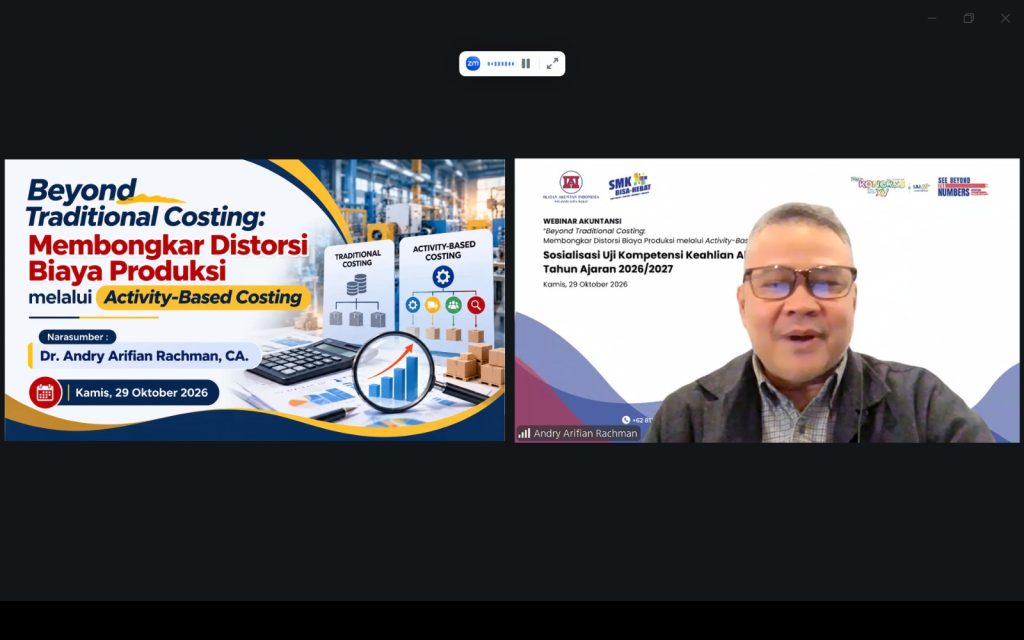
Bandung, 10 Oktober 2026 – Ikatan Akuntan Indonesia (IAI) Wilayah Jawa Barat kembali memperkuat literasi akuntansi terkini mulai dari para guru akuntansi, melalui penyelenggaraan webinar bertajuk “Beyond Traditional Costing: Membongkar Distorsi Biaya Produksi Melalui Activity-Based Costing”. Acara yang diselenggarakan secara daring pada Kamis (29/10/2026), menghadirkan narasumber ahli di bidangnya,yaitu Dr. Andry Arifian Rachman, CA.
Webinar ini difokuskan untuk mengupas secara mendalam opsi perhitungan harga pokok produksi yang lebih relevan bagi dunia usaha saat ini. Pasalnya, dalam praktiknya, banyak entitas bisnis masih mengandalkan model perhitungan harga pokok secara tradisional yang kerap kali dinilai kurang akurat dalam mencerminkan konsumsi sumber daya yang sebenarnya.
Sebagai solusi atas tantangan tersebut, IAI Jabar memperkenalkan metode kontemporer yang lebih presisi, yakni Activity-Based Costing (ABC). Konsep dasar dari metode ini adalah penentuan biaya (costing) yang berorientasi langsung kepada aktivitas nyata yang terjadi di dalam organisasi atau proses produksi.
Untuk mempermudah pemahaman konsep distorsi biaya, narasumber memberikan analogi sederhana yang dekat dengan kehidupan sehari-hari. Bayangkan sekelompok lima orang pergi ke kafe, memesan makanan dan minuman dengan porsi berbeda, namun total tagihan akhirnya dibagi rata begitu saja di akhir.
Dalam skenario pembagian rata tersebut, dipastikan akan muncul ketidakadilan psikologis di antara anggota kelompok. Orang yang memesan makanan dalam jumlah sedikit tentu akan merasa keberatan karena harus membayar lebih mahal, sementara pihak yang memesan porsi banyak justru merasa diuntungkan karena membayar lebih murah.
Analogi tersebut, menurut Dr. Andry, merepresentasikan fenomena distorsi biaya yang kerap terjadi dalam dunia industri akibat kesalahan dalam menentukan dasar alokasi biaya. Alokasi yang tidak tepat sasaran ini membuat harga pokok produk menjadi tidak akurat dan dapat menyesatkan pengambilan keputusan manajerial.
Oleh karena itu, prinsip dasar yang harus dipegang adalah membebankan biaya ke objek biaya—baik berupa produk maupun jasa—secara proporsional. Pembebanan tersebut harus disesuaikan dengan aktivitas yang benar-benar diserap atau dikonsumsi oleh masing-masing objek biaya tersebut.
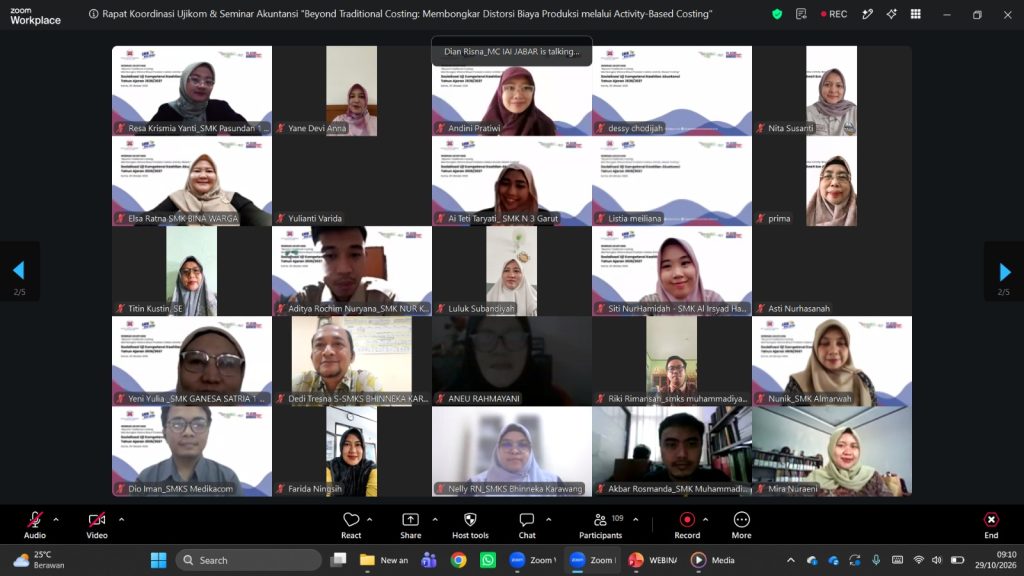
Mengingat pentingnya urgensi materi ini, IAI Jawa Barat menilai sosialisasi metode ABC sangat krusial untuk dibagikan kepada para guru produktif akuntansi di tingkat Sekolah Menengah Kejuruan (SMK). Harapannya, materi kontemporer ini dapat diintegrasikan dan disisipkan ke dalam rencana pembelajaran di SMK agar siswa lebih siap menghadapi dinamika dunia kerja modern.
Sebelum melangkah ke tahap perhitungan matematis yang lebih kompleks, para siswa di SMK dapat diawali dengan melatih kemampuan menganalisis aktivitas terlebih dahulu. Karena fondasi utama dari metode Activity-Based Costing bersumber dari aktivitas itu sendiri, di mana aktivitas bertindak sebagai cost driver atau pemicu terjadinya biaya.
Melalui pendekatan ini, siswa dapat diarahkan untuk mengidentifikasi aktivitas apa saja yang dilakukan oleh manajemen dalam menghasilkan suatu barang atau produk tertentu, sebelum akhirnya beranjak ke analisis penentuan biaya yang lebih mendalam. Ke depannya, pemahaman mengenai Activity-Based Costing ini tidak berhenti di sini saja, melainkan dapat terus dikembangkan secara berkelanjutan menuju penerapan Activity-Based Management (ABM).

