
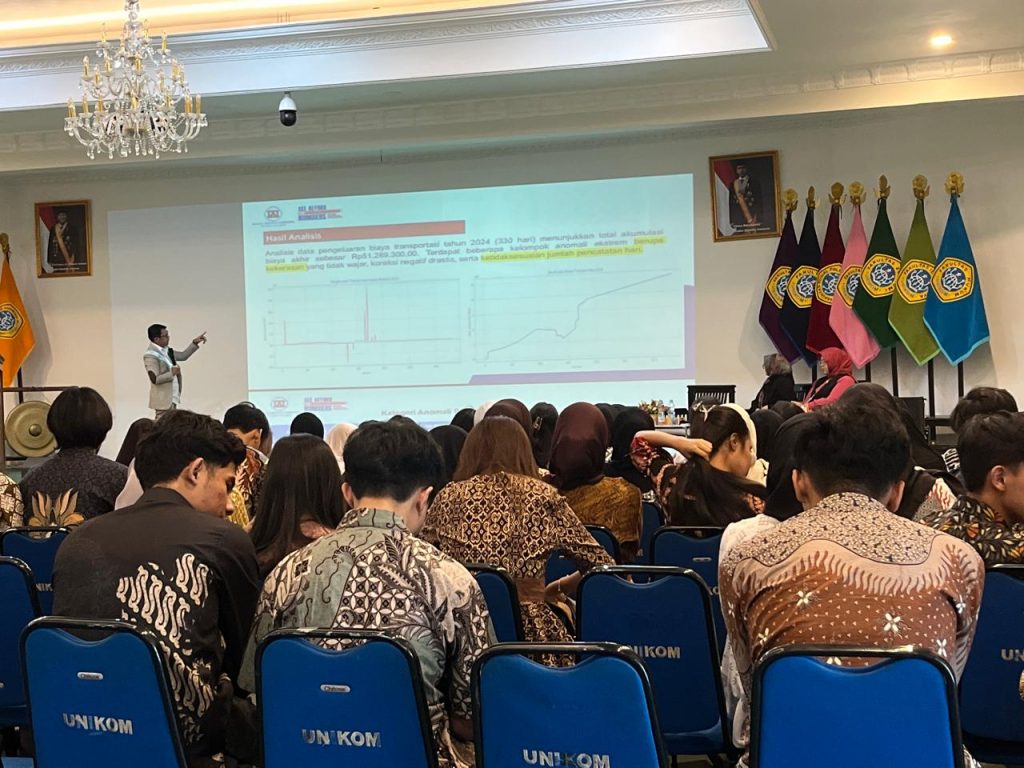
BANDUNG, Senin, 19 Oktober 2025.— Himpunan Mahasiswa Akuntansi Universitas Komputer Indonesia (Unikom) sukses menyelenggarakan seminar nasional bertajuk “Memadukan Otomatisasi AI dan Keahlian Akuntan dengan Perlindungan Data Maksimal Serta Standar Profesi yang Terjaga di Era Digital”.
Dalam sambutannya, Ketua Panitia Herlina mengungkapkan bahwa perkembangan kecerdasan buatan (AI) dan otomatisasi membawa efisiensi tinggi, namun di sisi lain menuntut perlindungan data yang ketat serta etika profesi yang kuat. Seminar ini dirancang untuk mengeksplorasi cara memanfaatkan teknologi AI secara aman, patuh regulasi, dan tersandarisasi bagi kalangan akademisi maupun masyarakat umum.
Sementara itu, Ketua Program Studi D3 Akuntansi Unikom, Prof. Dr. Wati Aris Astuti, CA., menyampaikan bahwa kegiatan ini menjadi kesempatan emas bagi mahasiswa dan dosen untuk memperkaya wawasan mengenai literasi AI serta perlindungan data maksimal. Acara ini juga diharapkan mampu memperkuat sinergi antara dunia akademik dan praktisi dalam melahirkan generasi profesional yang kompeten dan tersertifikasi.
Sebagai inti dari acara, seminar nasional ini menghadirkan narasumber ahli dari Ikatan Akuntan Indonesia (IAI) Wilayah Jawa Barat, yaitu Dr. Syafrizal Ikram, CA. Beliau membawakan materi utama yang sangat dinanti-nantikan bertajuk “Tips dan Trick Memadukan Tools Pencatatan AI dan Penyajian Laporan Keuangan Tanpa Melanggar Standar Akuntansi Keuangan (SAK)”.
Dalam pemaparannya, Dr. Syafrizal menjelaskan bahwa disrupsi teknologi informasi dan AI telah mengubah lanskap profesi akuntansi secara mendasar. Fenomena ini kerap membuat orang-orang IT memandang akuntansi sebatas proses teknis semata. Padahal, esensi ilmu akuntansi jauh lebih kompleks dan strategis dibandingkan sekadar pengolahan transaksi akhir.
Lebih lanjut ditegaskan bahwa mahasiswa akuntansi tidak dituntut untuk menguasai hal teknis yang rumit seperti codingatau pembuatan tools. Sebaliknya, akuntan masa depan diajarkan bagaimana cara memanfaatkan hasil dari tools tersebut secara strategis untuk mendukung kebutuhan dan pertumbuhan industri modern.
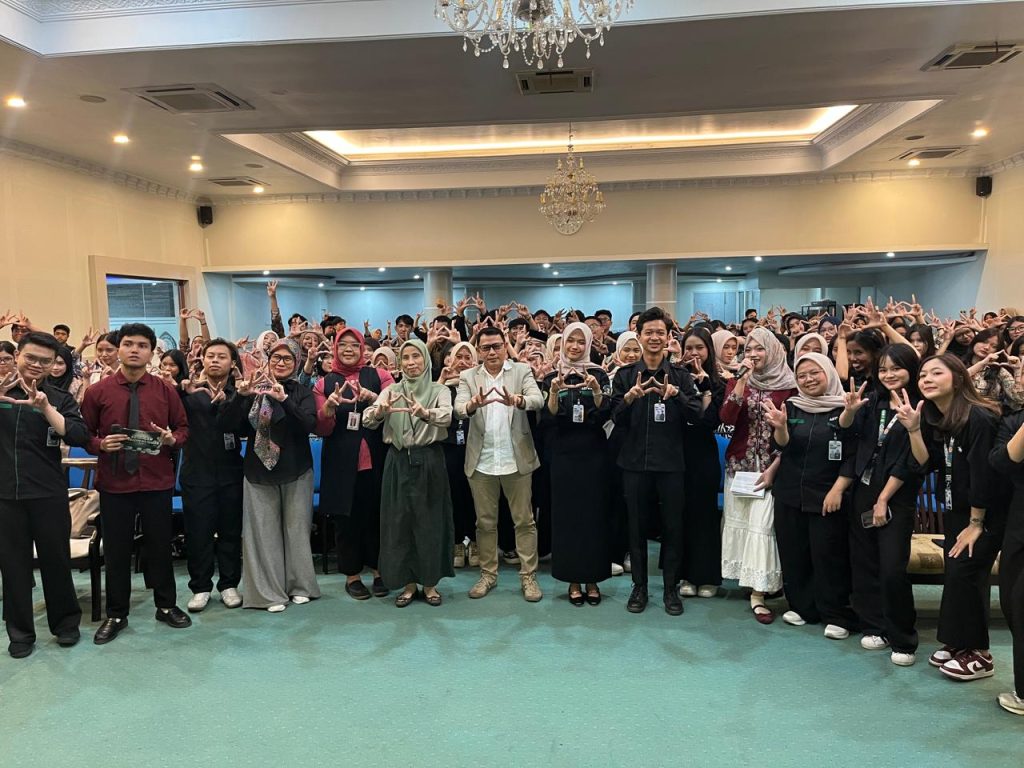
Dari segi efisiensi operasional, kehadiran AI terbukti mampu mempercepat pemrosesan ribuan data transaksi manual hanya dalam hitungan detik. Teknologi ini juga memungkinkan pelaksanaan analisis audit dilakukan pada 100% populasi data secara keseluruhan tanpa harus menggunakan teknik sampling konvensional.
Perkembangan ini, menurut Dr. Syafrizal, tidak boleh dipandang sebagai ancaman bagi profesi akuntan. Justru, teknologi ini merupakan peluang emas bagi akuntan untuk meminimalisir kesalahan data (human error) serta mendeteksi potensi anomali secara real-time.
Ke depan, peran seorang akuntan diprediksi akan bergeser dari tingkat clerical atau operasional menuju level middle dan top management. Berbeda dari akuntansi keuangan yang bersifat historis dan mengacu pada standar seperti IFRS atau SAK, bidang akuntansi manajemen kini menuntut kemampuan analisis data masa lalu guna merespon dan memprediksi strategi bisnis masa depan.
Dalam pemaparan materinya, dijelaskan pula bahwa AI memiliki dua fungsi utama dalam akuntansi, yakni sebagai alat pencatat dan alat penyaji atau penganalisis. Dalam hal pencatatan, AI dapat mengekstrak dokumen seperti kuitansi atau struk belanja secara otomatis dan mengklasifikasikannya ke dalam Chart of Accounts (Kode Akun) yang sesuai.
Sementara dalam hal analisis, AI mampu membedah laporan tahunan (annual report) yang tebal, menghitung rasio keuangan seperti Altman Z-Score secara instan, hingga memetakan pola pengeluaran perusahaan secara akurat. Kendati demikian, akuntan tetap memegang kendali krusial untuk bersikap kritis terhadap validitas data, mengingat AI masih memiliki risiko mengalami “halusinasi” jika prompt yang diberikan terlalu umum.
Sebagai penutup sesi materi, Dr. Syafrizal Ikram tidak hanya memaparkan teori, tetapi juga langsung mempraktikkan simulasi analisis laporan keuangan menggunakan AI beserta format masukan yang sesuai. Melalui sesi ini, para peserta dibekali pesan penting agar tidak takut menggunakan AI, melainkan wajib memanfaatkan kecanggihannya guna memberikan nilai tambah (value added) bagi profesi akuntan.

